

Карты Visa и Mastercard, выпущенные российскими банками, с 2022 года не работают за пределами России. Поэтому зарубежная карта сегодня нужна не только перед отпуском. Ею оплачивают подписки и нейросети, покупают товары в иностранных интернет-магазинах, бронируют жильё, расплачиваются в поездках и используют для международных операций.
Проблема в том, что под названием «зарубежная карта» могут скрываться очень разные продукты. Одна подходит в основном для онлайн-платежей, другая удобна в поездках, третья работает вместе с полноценным банковским счётом.
Цена и срок выпуска помогают быстро отсеять часть вариантов, но для окончательного выбора этого мало. Карта может недорого стоить при оформлении, а потом оказаться дорогой в пополнении. Или отлично работать в магазинах, но не подойти для нужного сервиса.
Чтобы не выяснять такие вещи после оплаты, перед оформлением стоит проверить восемь пунктов.
1. Виртуальная или физическая: какой формат вам нужен
Начните с простого вопроса: для чего именно нужна карта?
Если вы собираетесь в основном оплачивать подписки, нейросети, приложения и покупки в интернете, виртуальной карты может быть достаточно. Не придётся ждать доставку пластика, а реквизиты можно получить после выпуска.
Для поездок физическая карта обычно даёт больше возможностей. Ею можно расплачиваться в обычных терминалах и, если это предусмотрено условиями конкретного продукта, снимать наличные.
Но схема «виртуальная — для интернета, физическая — для всего остального» работает не всегда. Некоторые виртуальные карты можно добавить в мобильный кошелёк и расплачиваться телефоном. А у пластиковых карт могут быть ограничения по отдельным операциям.
Поэтому сначала запишите несколько реальных сценариев. Например: оплачивать ChatGPT, бронировать отели и пользоваться картой в поездках по Европе. Уже после этого намного проще решить, нужна виртуальная или физическая карта.
2. Проверьте страну эмитента и BIN
BIN — начальная часть номера карты, которая помогает определить её эмитента. По специализированным базам также проверяют страну выпуска и другие параметры карточного продукта.
Зачем это обычному пользователю? Потому что отдельные зарубежные сервисы могут учитывать характеристики карты при обработке платежа.
Допустим, карта спокойно работает в магазине, но оплата на нужном сайте не проходит. Причина необязательно в BIN. Сервис может учитывать страну выпуска карты, её тип, регион аккаунта, настройки антифрода и другие параметры.
Поэтому для карты для подписок мало узнать, что это Visa или Mastercard. Если оформляете её ради конкретной площадки, заранее уточните, подходят ли для неё карты выбранного эмитента и страны.
С поездками похожая история. Большая платёжная система ещё не означает, что карту примут буквально в каждом терминале или банкомате.
Одна из участниц интервью Globalbanka путешествовала с UnionPay. Во время пересадки карта не сработала, а позже возникли сложности и с отдельными онлайн-платежами. В обычной ситуации это просто неудобство. В чужой стране без запасного способа оплаты оно быстро становится реальной проблемой и поводом для тревоги.
Поэтому проверяйте не только платёжную систему, но и страну выпуска, эмитента и конкретные операции, ради которых оформляете карту.
3. Разберитесь, как будете пополнять карту из России
Карту можно тщательно выбирать по тарифу, платёжной системе и сроку выпуска, а потом обнаружить, что самый сложный вопрос вообще другой: как регулярно класть на неё деньги.
Способы пополнения зависят от конкретного продукта. Где-то используется перевод через специальный сервис, где-то — перевод с другой карты, банковский перевод или криптовалюта. Для отдельных решений встречается пополнение СБП через посредника, но это не стандартная возможность любой зарубежной карты.
До оформления выясните:
-
можно ли пополнять карту из России;
-
каким способом;
-
в какой валюте поступят деньги;
-
потребуется ли конвертация;
-
какая будет комиссия;
-
сколько занимает зачисление;
-
есть ли минимальная и максимальная сумма;
-
какие действуют лимиты.
Если собираетесь пользоваться картой постоянно, этот пункт может оказаться важнее разницы в цене оформления. Дешёвая карта довольно быстро перестаёт быть дешёвой, если каждое пополнение требует дополнительных комиссий или нескольких промежуточных операций.
4. Посчитайте не цену выпуска, а реальные расходы
Цена оформления обычно бросается в глаза первой, но это только входной билет. Дальше начинаются обслуживание, пополнение, конвертация, снятие наличных и переводы.
В расходы могут входить:
-
выпуск и доставка;
-
обслуживание;
-
комиссия за пополнение;
-
конвертация валют;
-
снятие наличных;
-
переводы;
-
перевыпуск.
Представим условный пример. Одна карта стоит при оформлении 15 000 рублей, другая — 25 000. По стартовой цене первая выглядит очевидно выгоднее.
Но если первую приходится регулярно пополнять с дополнительной комиссией и конвертацией, а вторую — нет, первоначальная разница со временем сокращается. Если же карта нужна несколько раз в год для одной подписки, переплачивать за более дорогой продукт тоже может не иметь смысла.
Поэтому полезнее считать стоимость своей ситуации:
оформление + обслуживание + пополнение + конвертация + нужные вам операции.
Так сравниваются не две красивые цифры на сайте, а реальные расходы.
5. Уточните поддержку Apple Pay и Google Pay
Если привыкли платить смартфоном, лучше проверить этот пункт заранее.
Логотип Visa или Mastercard на карте ещё не означает, что её получится добавить в Apple Pay или Google Pay. Поддержка зависит от конкретного банка, карты и страны выпуска. Даже если эмитент работает с мобильным кошельком, не все его продукты обязательно поддерживаются.
Поэтому задавайте конкретный вопрос: можно ли добавить именно эту карту в нужный мобильный кошелёк?
Для виртуальных карт это особенно важно. Если карту можно добавить в смартфон, физический пластик для части повседневных покупок может вообще не понадобиться. Если нельзя, лучше знать об этом до поездки, а не у терминала с телефоном в руке.
6. Решите, нужен ли вам SWIFT
SWIFT нужен далеко не каждому владельцу зарубежной карты.
Если карта оформляется для покупок, поездок и подписок, этот параметр может вообще не влиять на выбор. Другая ситуация — если вы получаете оплату от иностранного заказчика, переводите деньги между своими счетами в разных странах или регулярно отправляете средства за рубеж.
SWIFT — это инфраструктура, через которую банки и другие финансовые организации обмениваются защищёнными сообщениями о трансграничных операциях. Сам факт подключения к SWIFT не означает, что любой международный перевод обязательно можно отправить или получить.
Если переводы вам нужны, уточните:
-
доступны ли входящие платежи;
-
можно ли отправлять исходящие переводы;
-
какие валюты поддерживаются;
-
какие комиссии берёт банк;
-
есть ли ограничения по странам или назначению платежа;
-
какие документы могут запросить по операции.
Здесь уже стоит смотреть не только на карту, но и на возможности счёта, к которому она привязана.
7. Проверьте срок действия и условия перевыпуска
Когда карта нужна срочно, срок действия легко пропустить. Главное ведь получить её к поездке, а что будет через год или два, кажется несущественной проблемой, которая если и будет, то потом.
Если карта нужна для регулярных поездок или использования в течение нескольких лет, заранее узнайте:
-
до какой даты она действует;
-
можно ли перевыпустить её дистанционно;
-
сколько стоит перевыпуск;
-
куда доставляют новый пластик;
-
изменятся ли реквизиты;
-
что произойдёт со счётом после окончания срока действия карты.
И не забывайте, что условия зависят от банка и конкретного продукта.
Если срок действия заканчивается через несколько месяцев, а получить новую карту можно только в определённой стране, лучше узнать об этом до оформления, а не уже во время поездки.
8. Узнайте требования к верификации
При выпуске банковской карты или открытии зарубежного счёта клиент проходит идентификацию. Конкретная процедура и набор документов зависят от банка и продукта. Могут понадобиться загранпаспорт, внутренний паспорт, анкета, подтверждение адреса, иностранный номер телефона или дополнительные сведения.
До оформления уточните:
-
какие документы нужны;
-
можно ли пройти процедуру дистанционно;
-
потребуется ли иностранный номер;
-
нужна ли доверенность;
-
необходимо ли личное присутствие;
-
может ли банк позже запросить дополнительные документы.
И на этом лучше не останавливаться. Стоит сразу узнать, как активируется карта, куда приходят коды подтверждения и как связаться с поддержкой, если что-то пойдёт не по плану.
У одной из участниц интервью Globalbanka проблема возникла уже после оформления. Во время поездки карта не работала так, как она ожидала, а инструкция по активации не помогла быстро разобраться. В Стамбуле и позже в Европе ей пришлось пользоваться картой подруги и переводить ей деньги.
Такие ситуации хорошо показывают, почему до оплаты стоит разобраться не только с документами. Нужно понимать весь путь: получение карты, активацию, подтверждение операций и действия при сбое.
Чек-лист перед оформлением зарубежной карты
Перед оплатой пройдитесь по восьми пунктам:
-
подходит ли вам виртуальная или физическая карта;
-
кто её выпускает, в какой стране и какой у неё BIN;
-
как устроено пополнение из России;
-
сколько реально будет стоить использование;
-
поддерживает ли карта Apple Pay или Google Pay;
-
нужен ли вам SWIFT и доступен ли он;
-
какой срок действия у карты и как проходит перевыпуск;
-
какие документы и верификация потребуются.
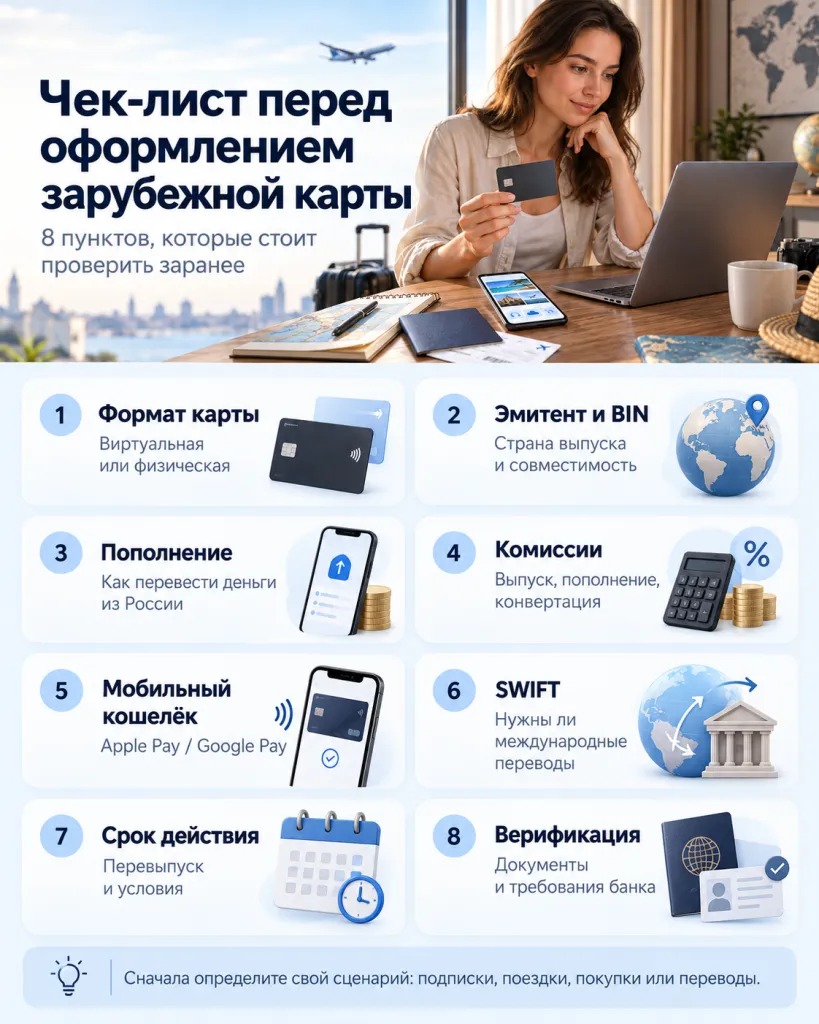
Под названием «зарубежная карта» могут скрываться продукты с очень разными возможностями. Для подписок, путешествий и международных переводов нужны разные характеристики.
Поэтому сначала определите свой сценарий: что собираетесь оплачивать, где пользоваться картой, как её пополнять и какие операции будут регулярными. После этого сравнивать предложения гораздо проще, а неприятные ограничения реже обнаруживаются уже после оформления.
Если не хочется самостоятельно сравнивать эмитентов, способы пополнения, комиссии и ограничения, в Globalbanka можно подобрать зарубежную карту под конкретный сценарий: поездки, подписки, онлайн-покупки или международные операции. Перед оформлением лучше сразу обозначить, где и как вы собираетесь пользоваться картой, — так проще отсечь неподходящие варианты.