

Если зарубежная карта нужна сегодня вечером, виртуальный вариант выглядит очевидным победителем: не надо ждать курьера, искать пластик в почтовом конверте и считать дни до поездки. Получил реквизиты, пополнил, оплатил подписку. Но стоит добавить в сценарий банкомат, прокат автомобиля или отель с депозитом, и картина меняется.
При этом спорить «виртуальная или пластиковая карта» не совсем имеет смысл. Виртуальная карта может быть выпущена иностранным банком к полноценному счёту, а может существовать внутри финтех-сервиса без обычного банковского счёта. Пластик тоже не гарантирует автоматически SWIFT, высокие лимиты или бесплатное снятие наличных.
Поэтому сравним форматы по десяти параметрам, которые действительно влияют на использование карты.
1. Скорость и стоимость выпуска
Здесь у виртуального формата есть очевидное преимущество: физическую карту нужно изготовить и доставить, виртуальной достаточно выпустить реквизиты.
Разница хорошо видна на актуальных предложениях. На сайте Globalbanka виртуальный вариант на момент написания материала оформляется мгновенно и стоит 14 900 рублей. Пластиковая версия того же направления стоит 24 900 рублей и выпускается за 2–3 недели. Среди других пластиковых вариантов стоимость начинается от 14 900 рублей, обычный срок составляет 3–4 недели, а для отдельных продуктов может доходить до двух месяцев.
То есть если задача появилась внезапно, например нужно оплатить зарубежный сервис до конца недели, ждать пластик действительно может быть бессмысленно.
Но цена выпуска ещё не говорит, какой вариант окажется дешевле через полгода. Дальше начинаются пополнение, конвертация, обслуживание и комиссии за операции.
2. Как пополнять карту из России
Здесь формат карты уже не так важен, гораздо важнее, кто её выпустил и какие способы пополнения поддерживает конкретный продукт.
На практике встречаются банковские переводы, переводы с других зарубежных счетов, криптовалюта и сервисы пополнения из России. Отдельный сценарий — пополнение через СБП через сервис-посредник.
Например, сервис пополнения Globalbanka сейчас позволяет оплатить перевод через СБП с российской карты. На странице сервиса заявлены зачисление обычно за 2–15 минут, максимум до трёх дней, и отсутствие отдельной комиссии самого сервиса; валюта перевода должна совпадать с валютой карты.
Но переносить эти условия на любую зарубежную карту нельзя. Если карта пополняется через другой банк, криптовалюту или международный перевод, будут другие сроки, курс и комиссии. Перед оформлением важнее не спрашивать «можно ли пополнить карту из России?», а узнать конкретно: «как именно я буду переводить на неё свои 30 000 или 100 000 рублей каждый месяц и сколько потеряю по дороге?»
3. Комиссии за пополнение, конвертацию и операции
Здесь преимущества виртуальной или пластиковой карты заранее определить невозможно. У одного продукта выпуск может быть дешёвым, зато регулярно оплачивается пополнение. У другого выше первоначальная цена, но дешевле повседневные операции.
Даже снятие наличных у банков считается по-разному. Например, в одном из действующих тарифов иностранного банка за снятие в банкоматах других банков предусмотрена комиссия 1% с минимальным сбором 3 доллара. У другого тарифа могут быть бесплатные лимиты, после которых появляется комиссия.
С конвертацией та же история. Если счёт в долларах, а покупка проходит в евро, стоимость зависит от правил банка и курса обмена. Поэтому праильнее сравнить весь цикл: пополнение, конвертация, оплата или снятие.
Из клиентских интервью Globalbanka видно, почему это важно. Одна из участниц пользовалась виртуальной картой для GPT и других сервисов, но сама оплата иногда занимала 20–30 минут: нужно было отдельно пополнить сервис, разобраться с обменом валюты и только потом провести платёж.
Технически карта задачу решала. А вот по удобству — уже не совсем.
4. Apple Pay и Google Pay
Для виртуальной карты поддержка мобильного кошелька особенно важна. Без неё карта в основном остаётся инструментом для онлайн-платежей. С ней смартфон фактически становится способом оплаты в обычном магазине.
Но надпись Visa или Mastercard ещё ничего не гарантирует. Apple предупреждает, что даже у участвующего в Apple Pay банка могут поддерживаться не все карты. Google также указывает, что решение о совместимости конкретной карты с Google Wallet принимает банк.
Поэтому при сравнении нужно знать не только «работает ли этот банк с Apple Pay», а ещё и «можно ли добавить именно эту карту». Для пластика мобильный кошелёк скорее добавляет удобства, а для виртуальной карты он может определять, сможете ли вы использовать её в обычных магазинах.
5. Снятие наличных
Здесь пластиковая карта обычно практичнее.
Её можно вставить в банкомат и снять наличные, если такую операцию разрешает эмитент. С виртуальной картой всё зависит от инфраструктуры конкретного банка: где-то доступно бескарточное снятие через приложение или NFC, где-то получить наличные таким способом нельзя.
И даже наличие пластика не означает бесплатное снятие.
Для понимания масштаба ограничений: в одном из актуальных банковских тарифов суточный лимит снятия по премиальной карте установлен на уровне 5 000 долларов, а лимит безналичных операций — 50 000 долларов. У другой карты цифры могут отличаться в разы.
Поэтому если снятие наличных для вас регулярная задача, проверяйте четыре вещи: доступность банкоматов, комиссию своего банка, возможную комиссию владельца банкомата и лимит на день или месяц.
6. Оплата в магазинах и обычных терминалах
У пластика есть банальное, но полезное преимущество: ему не нужен заряженный телефон.
Виртуальной картой можно расплачиваться в обычных магазинах, если её можно добавить в поддерживаемый мобильный кошелёк и терминал принимает бесконтактную оплату. В большинстве повседневных ситуаций этого достаточно. Проблемы начинаются там, где бесконтактная оплата недоступна или терминал требует вставить карту и ввести PIN. Тогда смартфон уже не заменяет физический носитель.
Для человека, который пользуется картой только дома для подписок и онлайн-покупок, это почти не имеет значения. Для поездки на несколько недель возможность достать пластик из кошелька — вполне разумный запасной сценарий.
7. Отели и аренда автомобиля
Вот здесь особенно осторожно стоит относиться к обещанию «виртуальная работает как обычная карта».
Условия устанавливает конкретный отель или прокатная компания. Для бронирования может подойти виртуальная карта, а при заселении или получении машины попросят физическую карту на имя гостя или водителя. Кроме самой оплаты часто требуется предварительная авторизация суммы или блокировка депозита.
Например, в действующих условиях одного крупного прокатчика в Амстердаме цифровые карты и Apple Pay/Google Pay не принимаются при получении автомобиля: нужна физическая кредитная карта на имя арендатора. Для обычных классов автомобилей депозит в зависимости от страховки составляет от €200 до €600; для отдельных премиальных категорий он значительно выше.
У отелей правила тоже различаются. В одном из актуальных предложений Booking.com отель требует показать при заселении ту же кредитную карту, которой бронировали номер, и блокирует депозит €150.
Поэтому карта для подписок и карта для поездок могут быть одним продуктом, но только если конкретные условия позволяют закрыть оба сценария.
8. Лимиты по суммам и операциям
Формат карты сам по себе почти ничего не говорит о лимитах.
Виртуальная карта может иметь высокий лимит на онлайн-покупки, а пластиковая — довольно строгие ограничения. Бывает и наоборот.
Смотреть нужно отдельно:
-
максимальную сумму одной покупки;
-
дневной и месячный оборот;
-
лимит интернет-операций;
-
лимит снятия наличных;
-
количество операций;
-
лимит на переводы.
В актуальном банковском тарифе, который мы уже использовали выше, безналичные покупки и интернет-операции допускаются в пределах до $50 000 в сутки, а снятие наличных — до $5 000. Это хороший пример того, почему фраза «у пластика лимиты выше» сама по себе ничего не объясняет, проверять нужно конкретный тариф.
9. Срок действия и перевыпуск
Виртуальная карта выигрывает тем, что её не приходится физически доставлять владельцу. Но срок действия есть и у виртуальных, и у пластиковых карт.
Вопрос в другом: что произойдёт после его окончания.
Если виртуальную карту можно перевыпустить в приложении, пользователь может почти не заметить этот момент. С пластиком появляется логистика: изготовление, доставка, получение нового носителя.
Это особенно важно для тех, кто живёт или зимует за границей. Если новую карту доставляют только в Россию, вопрос перевыпуска лучше выяснить заранее. Globalbanka, например, сейчас осуществляет доставку пластиковых карт по РФ через СДЭК и курьером по Москве.
Поэтому смотрите не только на дату, но и на стоимость перевыпуска, сроки и географию доставки.
10. Какие обязанности возникают перед ФНС
Здесь важнее всего не перепутать формат карты с юридической природой продукта.
Пластиковая карта сама по себе не создаёт обязанность перед ФНС. Виртуальный формат сам по себе от неё тоже не освобождает.
Если карта выпущена к счёту в иностранном банке или иной зарубежной финансовой организации, валютный резидент РФ должен сообщить ФНС об открытии, закрытии или изменении реквизитов такого счёта. Срок — не позднее одного месяца.
Отдельно существует отчётность о движении средств. Для счетов в странах ЕАЭС или государствах, участвующих в автоматическом обмене финансовой информацией с Россией, действуют исключения, в том числе порог 600 000 ₽ при соблюдении установленных условий. Для других стран правила могут быть строже.
У иностранных электронных кошельков без банковского счёта логика другая, но говорить, что «перед ФНС никаких обязанностей нет», тоже нельзя. ФНС отдельно предусматривает отчёт о переводах через электронные средства платежа иностранных поставщиков; для физических лиц порог отчётности по таким кошелькам составляет 600 000 ₽ поступлений за год.
Поэтому перед оформлением выясните сначала, что именно вам выпускают: банковскую карту к иностранному счёту или платёжный инструмент финтех-сервиса. Для ФНС это гораздо важнее цвета и наличия пластика.
Виртуальная и пластиковая карта: короткое сравнение
В таблице можно сравнить более наглядно:
|
Что сравниваем |
Виртуальная карта |
Пластиковая карта |
|
Выпуск |
Обычно быстрее, иногда мгновенно |
Нужны изготовление и доставка |
|
Пополнение |
Зависит от продукта |
Зависит от банка и счёта |
|
Apple Pay / Google Pay |
Может быть критично для оплаты в магазинах |
Дополнительный способ оплаты |
|
Снятие наличных |
Зависит от банка и банкомата |
Обычно проще, если разрешено тарифом |
|
Офлайн-магазины |
Через смартфон при поддержке мобильного кошелька и бесконтактной оплаты |
Работает и без телефона |
|
Отели и аренда авто |
Может не подойти для депозита |
Чаще удобнее, но условия надо проверять |
|
Лимиты |
Определяет тариф |
Определяет тариф |
|
Банковские переводы |
Зависят не от виртуального формата, а от наличия и возможностей счёта |
То же : сам пластик не гарантирует доступ к переводам |
|
Перевыпуск |
Обычно проще без доставки |
Может потребоваться доставка нового пластика |
|
ФНС |
Зависит от типа продукта |
Зависит от наличия зарубежного счёта |
Когда достаточно виртуальной карты, а когда лучше пластик
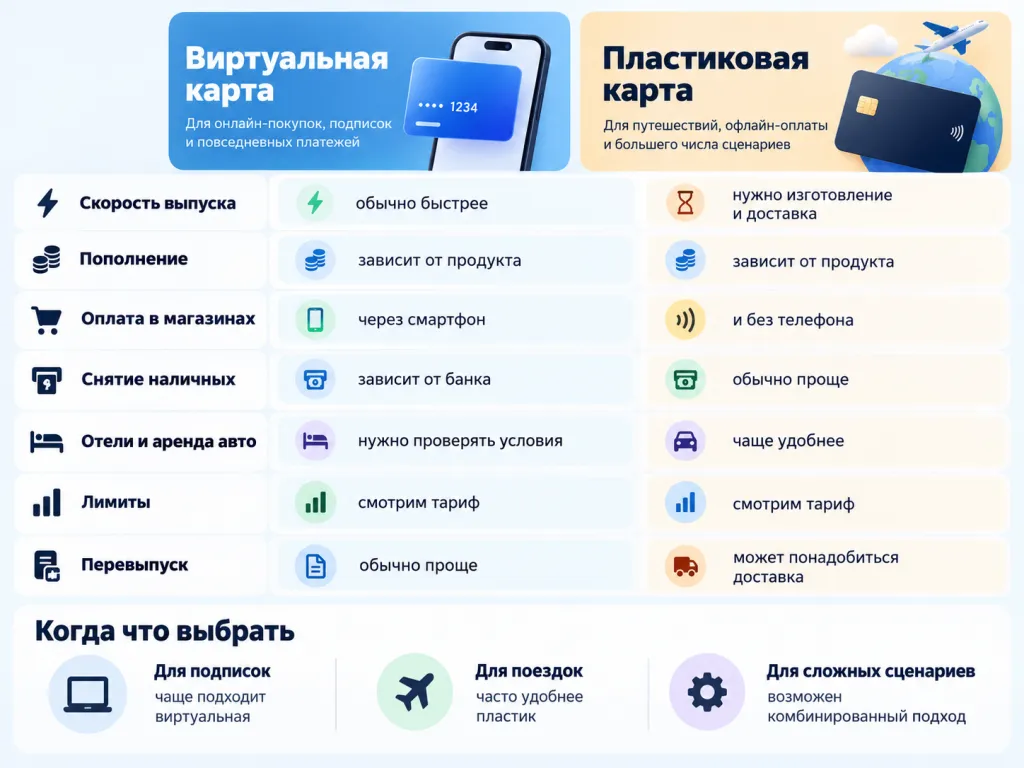
Виртуальной карты обычно достаточно, если вам нужен быстрый инструмент для подписок, нейросетей, приложений и интернет-покупок. Особенно если карта поддерживает нужный мобильный кошелёк и вы редко пользуетесь наличными.
Именно такой сценарий был у одной из участниц исследования Globalbanka: виртуальная зарубежная карта закрывала оплату GPT и других рабочих сервисов, а потребности заказывать пластик до поездки у неё не было.
Пластик стоит рассмотреть, если карта нужна для регулярных поездок, снятия наличных, отелей, аренды автомобиля и ситуаций, когда нельзя полностью зависеть от телефона. Физический носитель не делает карту универсальной, зато добавляет ещё один способ оплаты.
Комбинированный подход пригодится, если карта действительно важна для доступа к деньгам за границей. Пластик можно использовать как основной инструмент, а виртуальную — для интернет-покупок или как резерв. В клиентской практике был случай, когда из-за проблемы с чипом физической карты на время выпустили виртуальную и добавили её в Apple Pay, пока решался вопрос с заменой пластика.
Только резерв должен быть настоящим. Если обе карты зависят от одного банка, одного приложения и одного счёта, сбой в этой точке способен вывести из строя оба инструмента сразу.
В итоге выбирать стоит не самый «современный» и не самый «полноценный» формат. Карта для подписок может быть виртуальной и отлично выполнять свою работу. Для поездок пластик часто даёт больше свободы. А если нужны и онлайн-платежи, и наличные, и отели, и запасной вариант, разумнее смотреть на сочетание инструментов и условия конкретного счёта.
Если не хочется самостоятельно сравнивать десятки тарифов и ограничений, в Globalbanka можно подобрать вариант под конкретный сценарий: онлайн-платежи, поездки, регулярные расходы или международные операции. Чем точнее сформулирована задача заранее, тем меньше функций придётся оплачивать «на всякий случай».